Joanna prowadzi w Lublinie biuro rachunkowe od 2019 roku. Razem z pięcioma księgowymi obsługuje 150 klientów: sklepy, hurtownie, rzemieślników, małe firmy budowlane i transportowe. Przez dwa miesiące od startu obowiązkowego Krajowego Systemu e-Faktur, jej biuro dostało więcej telefonów od klientów niż przez cały poprzedni rok. Pytania powtarzały się: „Czy moja faktura jest dobrze wystawiona?”, „Co jeśli klient zapłaci na zły rachunek?”, „Kto odpowiada, gdy KSeF coś przyjmie, a US zakwestionuje?”. Joanna szybko zdała sobie sprawę, że obowiązkowy KSeF nie tylko zmienił sposób fakturowania jej klientów. Zmienił też zakres jej własnego ryzyka zawodowego.
To historia, którą można usłyszeć dziś w wielu biurach rachunkowych w Polsce. Po starcie obowiązkowego KSeF dla największych firm od 1 lutego 2026 r. i dla wielu przedsiębiorców od 1 kwietnia 2026 r., biura rachunkowe mierzą się z pytaniami, których przed obowiązkowym KSeF właściwie nie było. Część odpowiedzi jest jednoznaczna prawnie, część zależy od umowy z klientem. Pięć ryzyk, które opisujemy poniżej, dotyczy każdego biura obsługującego klientów wystawiających faktury w KSeF. I każde z nich może w skrajnym przypadku zmienić się w sankcję finansową.
Za co biuro rachunkowe odpowiada, a za co nie – punkt wyjścia
Zanim przejdziemy do pięciu ryzyk, warto rozdzielić odpowiedzialność. Zgodnie z art. 26 Ordynacji podatkowej podatnik odpowiada całym swoim majątkiem za zobowiązania podatkowe – korzystanie z biura rachunkowego nie zmienia tej zasady. Urząd skarbowy ściąga zaległości od podatnika, nie od księgowego. Po starcie obowiązkowego KSeF granica odpowiedzialności biura i klienta zaczęła mieć jednak dużo większe znaczenie niż wcześniej.
Biuro rachunkowe odpowiada przede wszystkim za:
- obowiązki objęte umową z klientem,
- błędy w powierzonych czynnościach (art. 471 Kodeksu cywilnego),
- działania pracowników wykonujących zadania księgowe (art. 9 § 3 Kodeksu karnego skarbowego),
- nienależytą staranność przy obsłudze faktur i rozliczeń.
Biuro rachunkowe nie odpowiada automatycznie za:
- każdy błąd klienta w fakturze,
- zobowiązania podatkowe przedsiębiorcy (te ponosi podatnik),
- dokumenty wystawiane poza zakresem obsługi,
- działania klienta wykonywane samodzielnie poza systemem biura.
Każde biuro rachunkowe musi mieć obowiązkowe ubezpieczenie OC z minimalną sumą gwarancyjną 10 000 euro na jedno zdarzenie (art. 76h ust. 1 ustawy o rachunkowości, rozporządzenie Ministra Finansów z 6.11.2014, Dz. U. poz. 1616). Brak OC podlega grzywnie z art. 79 pkt 7 uRach.
Po wdrożeniu obowiązkowego KSeF kluczowe znaczenie ma aktualizacja umów z klientami i jasne określenie:
- kto wystawia faktury,
- kto odpowiada za ich weryfikację,
- kto posiada uprawnienia do działania w KSeF.
Pięć ryzyk po starcie obowiązkowego KSeF
Ryzyko pierwsze: faktura dotarła do KSeF, ale jest błędna
Klient Joanny wystawił w marcu 2026 r. fakturę za usługę wykonaną w listopadzie 2025 r. (data sprzedaży 25 listopada, data wystawienia 5 marca). Faktura przeszła do KSeF bez przeszkód, bo system Ministerstwa Finansów weryfikuje wyłącznie zgodność techniczną pliku XML ze schemą FA(3). Nie sprawdza terminów wystawiania faktur ani treści merytorycznej.
Dla księgowej problem ujawnił się dopiero przy zamykaniu marca. Faktura wystawiona ponad trzy miesiące po wykonaniu usługi to wadliwe wystawienie w rozumieniu art. 62 § 1 Kodeksu karnego skarbowego. Grozi kara grzywny do 180 stawek dziennych. Organ kontrolujący może też zakwestionować termin powstania obowiązku podatkowego i nakazać korektę rozliczenia VAT.
Sam KSeF nie ostrzeże biura. Takie błędy wykrywają dopiero zewnętrzne mechanizmy weryfikacji. W tym cyklu poświęciliśmy datom na fakturze KSeF osobny artykuł, w którym omawiamy cztery typy ryzyk: termin 60 dni przed dostawą, termin 15. dnia kolejnego miesiąca, zgodność daty wystawienia z systemem księgowym oraz obecność daty sprzedaży.
Ryzyko drugie: brak mechanizmu podzielonej płatności na fakturze obowiązkowej
Hurtownia części samochodowych obsługiwana przez biuro Joanny wystawiła fakturę 27 400 zł brutto dla warsztatu z Pabianic. Klocki, tarcze, filtry, amortyzatory – wszystko z załącznika nr 15 do ustawy o VAT. Wartość powyżej 15 000 zł brutto oznacza obowiązkowy mechanizm podzielonej płatności (art. 108a ust. 1a uVAT). Księgowa klienta zapomniała o adnotacji, faktura przeszła do KSeF.
Sankcja jest podwójna: sprzedawca odpowiada dodatkowym zobowiązaniem podatkowym w wysokości 30% kwoty VAT z faktury (art. 106e ust. 12 uVAT). Nabywca, który zapłaci poza mechanizmem podzielonej płatności, ponosi analogiczne dodatkowe zobowiązanie (art. 108a ust. 7 uVAT). Dla biura rachunkowego, którego klient płaci sankcję, to potencjalne roszczenie z art. 471 Kodeksu cywilnego, jeśli zakres umowy obejmował kontrolę MPP.
Mechanizmowi podzielonej płatności na fakturze KSeF poświęciliśmy w cyklu osobny artykuł, w którym opisujemy pięć typowych błędów.
Ryzyko trzecie: rachunek bankowy spoza Białej Listy
Inny klient biura Joanny dokonał płatności 22 000 zł na rachunek bankowy kontrahenta, który w dniu przelewu nie figurował na Białej Liście Podatników VAT. Płatność powyżej 15 000 zł brutto na rachunek spoza wykazu prowadzonego przez Krajową Administrację Skarbową aktywuje odpowiedzialność solidarną nabywcy za zaległości VAT sprzedawcy (art. 117ba § 1 Ordynacji podatkowej). Dodatkowo nabywca traci prawo zaliczenia takiego wydatku do kosztów uzyskania przychodu (art. 15d ust. 1 pkt 2 ustawy o CIT oraz art. 22p ust. 1 pkt 2 ustawy o PIT).
Sankcji można uniknąć, składając zawiadomienie ZAW-NR do właściwego naczelnika urzędu skarbowego w terminie 7 dni od daty płatności. To wąskie okno, w którym biuro powinno zareagować, pod warunkiem, że dowie się o problemie. Weryfikacja rachunku przed dokonaniem przelewu rozwiązuje sprawę.
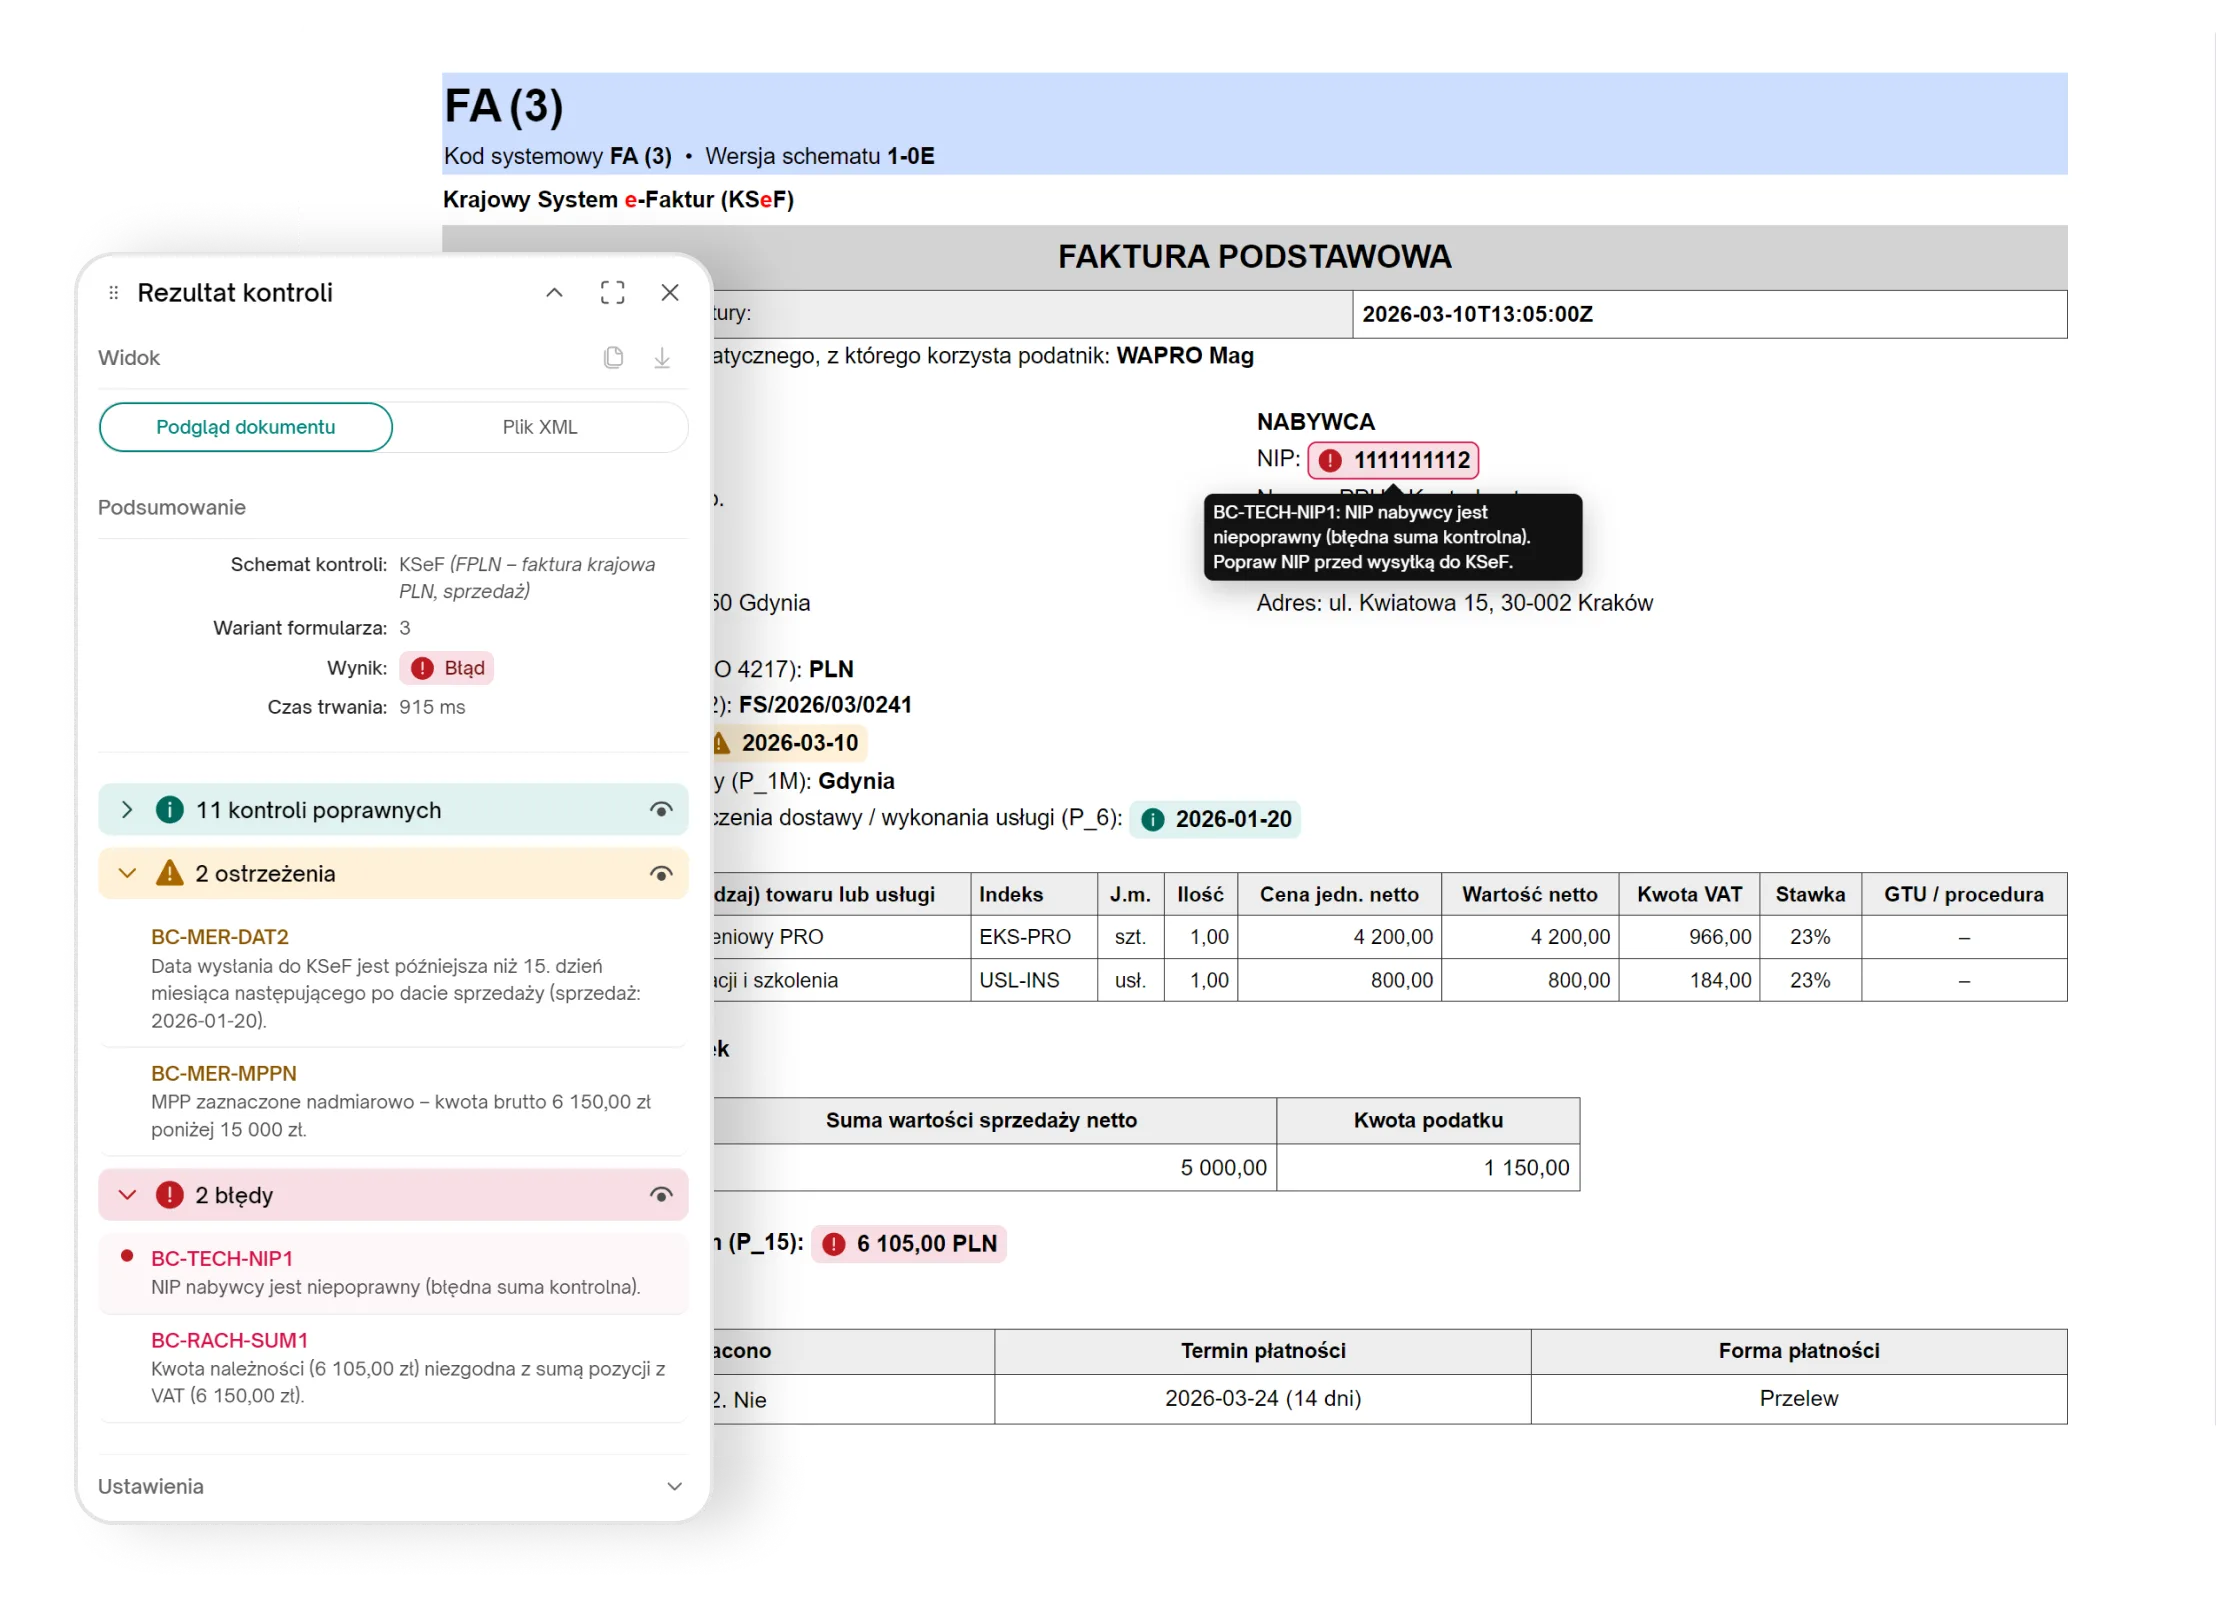
Ryzyko czwarte: kontrahent niezweryfikowany merytorycznie
Klient sklepu komputerowego otrzymał fakturę zakupową na 18 000 zł brutto od kontrahenta z numerem NIP, który po pobieżnym sprawdzeniu wyglądał poprawnie. Zarówno KSeF, jak i wewnętrzna weryfikacja systemu księgowego nie wykryły problemu. Dopiero przy kwartalnej weryfikacji okazało się, że kontrahent został wykreślony z rejestru VAT (informacja widoczna na Białej Liście Podatników VAT), a faktura mogła być częścią karuzeli VAT.
Organ skarbowy może w takiej sytuacji zakwestionować prawo do odliczenia podatku naliczonego po stronie nabywcy. Klient straci 3 366 zł podatku do odliczenia, a w skrajnym przypadku znajdzie się w obszarze postępowania karno-skarbowego. Dla biura rachunkowego to nie tylko cywilne roszczenie klienta, ale też potencjalna odpowiedzialność karno-skarbowa osoby prowadzącej księgi (art. 9 § 3 KKS), jeśli organ wykaże nienależytą staranność.
Ryzyko piąte: faktura przyjęta przez KSeF, której KSeF nie weryfikuje merytorycznie
To ryzyko obejmuje wszystkie cztery wcześniejsze. Przyjęcie faktury przez Krajowy System e-Faktur nie oznacza, że faktura jest merytorycznie poprawna. KSeF weryfikuje wyłącznie zgodność pliku XML ze schemą FA(3). Faktura z błędnymi datami, błędnym kontrahentem, brakiem MPP czy konfliktem oznaczeń wejdzie do centralnego rejestru i otrzyma numer KSeF, jakby była poprawna.
Tę kluczową różnicę między przyjęciem a poprawnością faktury opisujemy w osobnym artykule cyklu poświęconym sytuacjom, gdy KSeF przyjął, a urząd skarbowy zakwestionował.
Numer KSeF to potwierdzenie odbioru, nie potwierdzenie poprawności. To kluczowa różnica, którą biuro musi tłumaczyć klientom. Zewnętrzne narzędzia kontroli, takie jak Businesscheck, automatycznie weryfikują dokumenty, zanim trafią one do centralnego rejestru.
Co Businesscheck zmienia w pracy biura rachunkowego?
Przy 150 klientach i kilku tysiącach faktur miesięcznie ręczne sprawdzanie każdej faktury pod kątem tych samych, powtarzalnych ryzyk staje się trudne do pogodzenia z codzienną pracą biura.
Businesscheck automatycznie sprawdza faktury przed wysyłką i po odbiorze z KSeF i wskazuje dokumenty, w których wykrył potencjalną nieprawidłowość. Księgowa nie musi więc poświęcać każdej fakturze tyle samo czasu – może skoncentrować uwagę na wyjątkach i przypadkach wymagających jej wiedzy.
Zmienia się również moment, w którym błąd może zostać poprawiony. Wielu klientów biura wystawia faktury samodzielnie – robi to handlowiec, pracownik administracji albo właściciel firmy. Jeżeli obieg dokumentów jest odpowiednio zorganizowany, osoba wystawiająca fakturę może poprawić wskazany problem jeszcze przed wysyłką dokumentu do KSeF. Do księgowości trafiają wtedy przede wszystkim przypadki, których rozwiązanie rzeczywiście wymaga wiedzy podatkowej.
Ma to znaczenie również dla samego biura. Powtarzalna część kontroli nie zależy wyłącznie od doświadczenia konkretnej osoby. Te same reguły kontrolne mogą wspierać pracę doświadczonej księgowej, jej zastępcy czy nowego pracownika zespołu.
Businesscheck nie zastępuje wiedzy księgowej. Przejmuje część powtarzalnych kontroli i pomaga zatrzymać błąd wcześniej – zanim dokument trafi do KSeF, a jego poprawienie będzie oznaczało dodatkową pracę: kontakt z klientem, ponowną weryfikację, korektę faktury, a w określonych sytuacjach również korektę rozliczenia.
Dzięki temu czas, który zespół poświęcałby na sprawdzanie kolejnych faktur pod kątem tych samych nieprawidłowości, może przeznaczyć na sytuacje, w których rzeczywiście potrzebne są doświadczenie księgowej, interpretacja przepisów i rozmowa z klientem.
Najczęściej zadawane pytania
Czy biuro rachunkowe automatycznie odpowiada za błędy klienta w KSeF?
Nie. Biuro rachunkowe odpowiada cywilnie wobec klienta wyłącznie za błędy w zakresie powierzonych mu obowiązków (art. 471 Kodeksu cywilnego). Jeśli umowa obejmuje tylko księgowanie dokumentów, biuro nie odpowiada za błędy w wystawianiu faktur przez klienta. Jeśli umowa obejmuje wystawianie faktur lub uprawnienia do KSeF – zakres odpowiedzialności rośnie. Dlatego umowa z klientem po starcie obowiązkowego KSeF powinna jasno określać, kto wystawia faktury i kto je weryfikuje przed wysyłką.
Czy biuro może odpowiadać karno-skarbowo za błędy klienta?
Tak, w określonych przypadkach. Zgodnie z art. 9 § 3 Kodeksu karnego skarbowego osoba, która zajmuje się sprawami gospodarczymi innej osoby, może odpowiadać karno-skarbowo za czyny popełnione w zakresie powierzonych zadań. Dotyczy to także pracowników biur rachunkowych prowadzących księgi i sporządzających deklaracje.
Dodatkowo art. 77 ustawy o rachunkowości przewiduje karę grzywny lub pozbawienia wolności do 2 lat za dopuszczenie do nieprowadzenia ksiąg rachunkowych, prowadzenia ich wbrew przepisom ustawy lub podawania w nich nierzetelnych danych.
Czy obowiązkowe OC biura pokrywa wszystkie szkody klientów?
Nie zawsze. Minimalna suma gwarancyjna obowiązkowego OC biura rachunkowego to 10 000 euro na jedno zdarzenie (rozporządzenie MF z 6.11.2014, Dz. U. poz. 1616, § 4). To kwota wystarczająca przy małych szkodach, ale niewystarczająca przy poważnych błędach przy fakturach o dużej wartości.
W praktyce wiele biur rachunkowych ma OC z wyższą sumą gwarancyjną. Po starcie obowiązkowego KSeF warto sprawdzić, czy aktualna suma OC pokrywa ryzyko związane z obsługą faktur w KSeF.
Co zrobić, jeśli umowa z klientem nie precyzuje obowiązków związanych z KSeF?
Najlepszą praktyką jest przygotowanie aneksu do umowy, który jasno określa: kto wystawia faktury, kto weryfikuje je przed wysyłką do KSeF, kto ma uprawnienia do logowania się do KSeF w imieniu klienta i kto odpowiada za błędy merytoryczne dokumentów.
Aneks chroni obie strony i ułatwia rozliczenie ewentualnych sporów. Bez aneksu zakres odpowiedzialności biura ocenia się na podstawie pierwotnej umowy i faktycznie wykonywanych czynności, co bywa źródłem konfliktów.
Słownik pojęć
KSeF (Krajowy System e-Faktur) – centralny rejestr faktur ustrukturyzowanych prowadzony przez Ministerstwo Finansów. Obowiązkowy od 1 lutego 2026 r. dla dużych firm (i odbiór faktur dla wszystkich), od 1 kwietnia 2026 r. dla mniejszych przedsiębiorców, od 1 stycznia 2027 r. dla najmniejszych (do 10 tys. zł miesięcznie).
Odpowiedzialność kontraktowa – odpowiedzialność cywilna za nienależyte wykonanie zobowiązania (art. 471 Kodeksu cywilnego).
Odpowiedzialność karno-skarbowa – odpowiedzialność za czyny zabronione z Kodeksu karnego skarbowego. Może dotyczyć właścicieli biur i ich pracowników w zakresie powierzonych zadań (art. 9 § 3 KKS).
ZAW-NR – zawiadomienie składane do naczelnika urzędu skarbowego w terminie 7 dni od daty płatności na rachunek spoza Białej Listy. Pozwala uniknąć sankcji z art. 117ba § 1 Ordynacji podatkowej.
Businesslink – platforma usług dodatkowych dla klientów Asseco Business Solutions, w której działa Businesscheck. Dostępna dla użytkowników Wapro, Macrologic ERP, Softlab ERP i Safo.
Materiały źródłowe
- Ustawa z dnia 29 września 1994 r. o rachunkowości (art. 76h – obowiązkowe OC, art. 77 – odpowiedzialność karna, art. 79 – grzywna za brak OC)
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (art. 471 – odpowiedzialność kontraktowa)
- Ustawa z dnia 10 września 1999 r. – Kodeks karny skarbowy (art. 9 § 3 – odpowiedzialność osoby zajmującej się sprawami gospodarczymi innej osoby, art. 62 § 1 – wadliwe wystawienie faktury)
Cykl Businesscheck
Cykl Businesscheck to seria artykułów dla księgowych i biur rachunkowych, poświęcona sprawdzaniu faktur przed wysłaniem i po odbiorze z Krajowego Systemu e-Faktur. Każdy artykuł odpowiada na inne pytanie z codziennej pracy księgowych.
Już opublikowane:
- Błędy w fakturach do KSeF? Sprawdź, jak wykryć je przed wysyłką
- Czy faktura przyjęta przez KSeF na pewno jest poprawna?
- Businesscheck: Biała Lista, VIES i NIP przed wysyłką do KSeF
- Linki w fakturze KSeF – czy mogą być niebezpieczne?
- Daty na fakturze KSeF – 4 błędy, których warto uniknąć
- Mechanizm podzielonej płatności a KSeF – 5 błędów MPP
Wkrótce: w kolejnych artykułach cyklu omówimy m.in. weryfikację stawek VAT i sprzedaży zwolnionej, faktury walutowe i kurs NBP, faktury zaliczkowe i korekty, procedury szczególne oraz kompletną listę 47 reguł sprawdzających w jednym miejscu.
Chcesz zobaczyć Businesscheck w swoim biurze rachunkowym?
Businesscheck weryfikuje 47 czynników dotyczących faktur – m.in. płatności, daty, kontrahentów i zgodność dokumentów. Dzięki temu część problemów można wykryć i poprawić wcześniej, zanim ich obsługa będzie wymagała dodatkowej pracy po stronie księgowości.
Aby uruchomić Businesscheck w poszczególnych systemach Wapro – sprawdź instrukcje.